給与明細でふるさと納税の控除を確認する完全ガイド|6月の住民税変化を見逃すな
毎年多くの人が活用するふるさと納税。返礼品を受け取って満足してしまい、肝心の税金控除が本当に反映されているかどうかをきちんと確認していない会社員は驚くほど多い。「申請したはずなのに」「ちゃんと処理されているのか不安」――そうした声はSNSや知恵袋にあふれており、2026年現在も繰り返される定番の悩みだ。
結論から言えば、会社員がふるさと納税の恩恵を確認できる最もわかりやすい場所は、毎月手元に届く給与明細だ。ただし、「どの項目を・いつ・どう読むか」を知らなければ、目の前に答えがあっても気づけない。本記事では、2025年の住民税改正ポイントも踏まえた最新情報をもとに、給与明細を使った控除確認の全手順を丁寧に解説する。
📌 【この記事の重要ポイントまとめ】---
- 確認タイミング:ふるさと納税の控除は翌年6月支給の給与明細「住民税(特別徴収)」欄に反映されるため、6月の明細が最重要チェックポイント。
- 確認方法の核心:給与明細だけでなく、6月に職場経由で届く「住民税決定通知書」と照合することで控除額を数値レベルで確定できる。
- 2025年改正影響:2025年度の住民税森林環境税の本格課税開始により、住民税額の変動があった会社員は特に丁寧な照合確認が必要。
【基礎から整理】ふるさと納税の控除はどこに・いつ効いてくるのか
ふるさと納税の「控除」とは、寄附金のうち自己負担額2,000円を超えた部分が税金から差し引かれるしくみを指す。会社員の場合、この恩恵は大きく所得税の還付と住民税の減額の2段階で受け取る形になる。
税務の構造を整理すると、確定申告を選んだ場合は①まず所得税の還付が翌年3〜4月ごろに口座振込で行われ、②残りの控除分が翌年6月以降の住民税から差し引かれる。ワンストップ特例制度を利用した場合は所得税の還付はなく、控除全額が住民税から差し引かれる設計になっている。つまりいずれのケースでも、最終的な恩恵の大部分は「住民税の減額」という形で給与明細に現れるのだ。
重要なのは「反映タイミング」だ。例えば2025年1月〜12月にふるさと納税を行った場合、控除が住民税に反映されるのは2026年6月徴収分からとなる。前年中に寄附した分がほぼ1年半後まで見えないケースもあるため、「控除されていない」と誤解する人が後を絶たない。
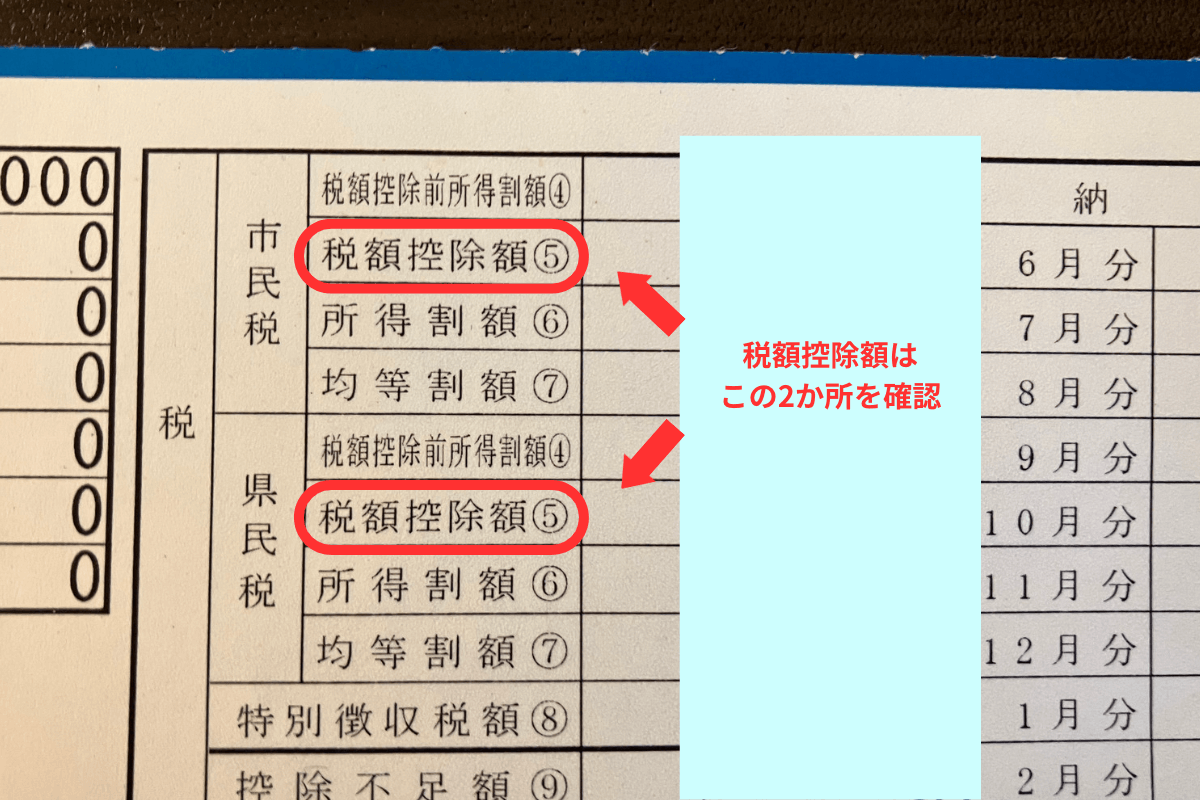
【核心解説】給与明細のどの項目を・どう見ればいいのか
会社員がふるさと納税の控除を確認する際、給与明細で注目すべき項目は「住民税」「市民税・県民税」「特別徴収住民税」などと表記されている欄だ。会社によって呼称は異なるが、毎月の給与から天引きされている地方税がそれにあたる。
確認の手順はシンプルだが、精度を上げるためには前年同月の明細と比較することが欠かせない。具体的には以下のステップで進めるとよい。
Step 1:6月の給与明細を保管する
前述のとおり、ふるさと納税の控除は毎年6月から翌年5月にかけての住民税に反映される。したがって、その年の6月に発行された給与明細の「住民税」欄が、控除後の新しい月額になっている。
Step 2:前年6月の明細と並べて比較する
給与やボーナス、扶養状況に大きな変化がないにもかかわらず、6月の住民税天引き額が前年より少なくなっていれば、ふるさと納税の控除が効いているサインだ。差額の12倍がおおよその年間控除額となる(6月〜翌5月の12カ月分)。
Step 3:住民税決定通知書と照合する
最も確実な確認方法は、6月に職場の給与担当部署から配布される「住民税特別徴収税額の決定通知書」を確認することだ。この通知書には、前年所得に基づいた住民税の計算明細と、ふるさと納税の寄附金税額控除欄が明記されている。「寄附金税額控除額」という項目に数値が入っていれば、控除が正しく反映されている証拠となる。
【実態検証】ユーザーの生の声と、控除が「見えない」本当の理由
X(旧Twitter)や5ちゃんねる、Yahoo!知恵袋などを横断すると、「ワンストップ特例を出したのに住民税が全然減った気がしない」「給与明細のどこを見ればいいかわからない」という相談が毎年5〜7月に集中して投稿される傾向が観察できる。これは控除の反映時期に関する認識のズレが主因だ。
典型的な誤解のパターンは以下の3つに集約される。
① 「申請したらすぐ控除される」と思っている:ふるさと納税は寄附年の翌年6月まで待たないと住民税への反映は始まらない。年内に申請しても即時反映はない。
② 「給与明細の『所得税』欄を見ている」:ワンストップ特例の場合、所得税は動かない。住民税欄を見ていない人は控除を永遠に確認できない。
③ 「昇給・賞与で住民税が増えたため、控除効果が相殺されて見えなくなる」:これは実態として最も気づきにくいケースだ。収入が上がれば住民税の計算基礎も上がるため、ふるさと納税で控除されていても月額住民税が増えることはある。この場合は住民税決定通知書の「寄附金税額控除額」欄を直接確認するしかない。
SNSで流通する「控除されていない」という体験談の多くは、これら3つのパターンのいずれかに該当する。実際に控除漏れが起きているケースはゼロではないが、まずは自分がどのパターンに当てはまるかを冷静に確認することが先決だ。

【徹底比較】ワンストップ特例 vs 確定申告|給与明細への反映の違い
ふるさと納税の控除申請方法は「ワンストップ特例制度」と「確定申告」の2択だ。どちらを選ぶかによって、給与明細に現れる変化のパターンが異なる。以下の比較表で整理する。
| 比較項目 | ワンストップ特例制度 | 確定申告 | 編集部の見解・注意点 |
|---|---|---|---|
| 申請期限 | 寄付翌年1月10日必着 | 翌年3月15日が申告期限 | ワンストップは1月10日を1日でも過ぎると無効になるため要注意 |
| 所得税への影響 | なし(給与明細の所得税欄は変わらない) | 還付金として翌年3〜4月ごろ口座に振込 | 確定申告の場合は所得税還付も給与明細外で受け取れる |
| 住民税への影響 | 控除全額が住民税から減額 | 所得税控除分を差し引いた残りが住民税から減額 | 両方とも翌年6月から給与明細の住民税欄に変化が現れる |
| 給与明細反映タイミング | 翌年6月支給分から | 翌年6月支給分から(住民税分) | どちらも住民税の反映は同じタイミング |
| 確認書類 | 住民税決定通知書(6月配布) | 住民税決定通知書+確定申告控え | 通知書は毎年捨てずに保管することを強く推奨 |
| 利用できる条件 | 寄付先が5自治体以内・確定申告不要な給与所得者のみ | 制限なし(誰でも利用可) | 6自治体以上に寄付した場合はワンストップ使用不可 |
特に見落とされがちなのは、ワンストップ特例を出した後に確定申告が必要になったケースだ。医療費控除や副業所得の申告などで確定申告を行うと、ワンストップ特例の効力は自動的に失われる。その場合、確定申告書のふるさと納税欄に記入し直さなければ控除が丸ごと消えてしまう。この落とし穴は毎年相当数の会社員が経験しており、注意が必要だ。
【盲点と誤解を暴く】「控除が確認できない」本当の原因3選
ネット上には「ふるさと納税の控除が確認できない」という不安を訴える声が毎年春先から夏にかけて増える。しかしその多くは制度の誤解に基づくものだ。ここでは、特によく見られる誤解を整理する。
誤解①「住民税通知書が届かない・見当たらない」
会社員の場合、住民税決定通知書は職場経由で受け取る仕組み(特別徴収)になっている。自宅には届かず、給与担当部署から給与明細と一緒に渡されることが多い。「届いていない」と思っている人の多くが、実は会社の引き出しの中や書類の束に埋まっているケースだ。
誤解②「ワンストップ特例を申請したのに通知書に控除が載っていない」
これは申請書の到着遅延や自治体側の処理漏れが原因のことがある。申請書は1月10日必着が絶対条件だ。1月11日着でも無効となる。不安な場合は、寄附した自治体に電話で受理確認をしておくべきだろう。また、引っ越しによって住民票の市区町村が変わった場合、旧居住地の自治体にワンストップ申請していても控除が通らないことがある。
誤解③「マイナポータルで確認したが情報が古い」
マイナポータルの「税・社会保険」タブから寄附金控除の確認ができるようになってきているが、自治体によってデータ連携のタイミングが異なる。2026年現在も全自治体での即時連携は実現しておらず、マイナポータルで確認できないからといって控除されていないわけではない。最終確認は住民税決定通知書による照合が最も信頼性が高い。
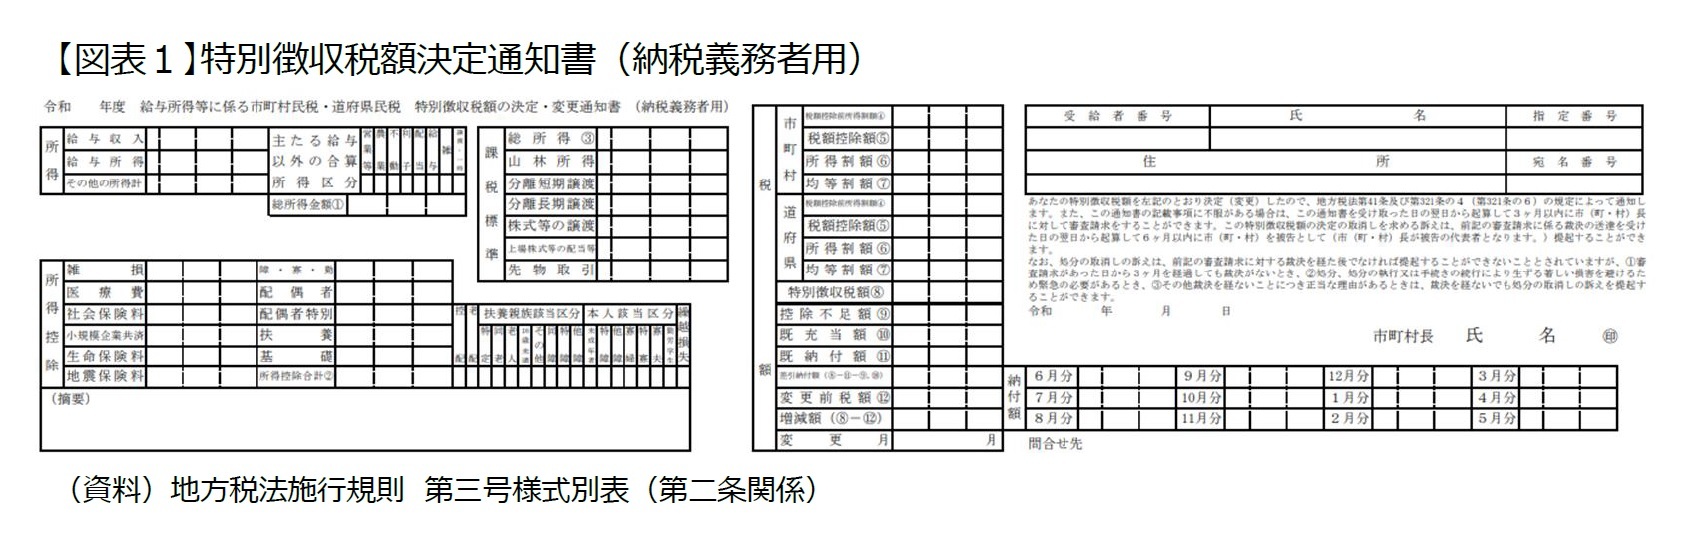
【年収別シミュレーション】控除上限額の早見表と計算の考え方
ふるさと納税の控除限度額は、年収・家族構成・その他の控除額によって変わる。以下は独身または共働き(配偶者控除なし)のケースでの目安額だ。総務省の計算式をもとにした参考値であり、実際の上限額は個人の税務状況によって異なる。
| 年収(給与所得者・独身) | ふるさと納税の目安上限額 | 実質負担(自己負担2,000円除く) | 編集部の見解・注意点 |
|---|---|---|---|
| 300万円 | 約28,000円 | 26,000円相当が控除 | 上限が低いため、寄附先を厳選するのがコツ |
| 400万円 | 約42,000円 | 40,000円相当が控除 | 一般的な会社員の主要ゾーン。活用余地が十分ある |
| 500万円 | 約61,000円 | 59,000円相当が控除 | 返礼品を複数受け取れる水準。シミュレーターで精緻に確認を |
| 600万円 | 約77,000円 | 75,000円相当が控除 | 住宅ローン控除等との併用時は上限が下がることがある |
| 700万円 | 約108,000円 | 106,000円相当が控除 | 扶養家族数によって大きく変動するため要確認 |
| 800万円 | 約129,000円 | 127,000円相当が控除 | この水準になると確定申告の方が有利な場合もある |
| 1,000万円 | 約180,000円 | 178,000円相当が控除 | ふるさと納税ポータルの精密シミュレーターを必ず活用 |
上記はあくまで目安の参考値であり、住宅ローン控除・医療費控除・配偶者控除・扶養控除の有無によって実際の控除上限額は大幅に変わる。さとふる・楽天ふるさと納税・ふるさとチョイスなど主要ポータルが提供している無料シミュレーターを使い、自分の実情に合った上限額を事前に計算しておくのが鉄則だ。
【2025年改正ポイントも確認】住民税制度の変化と給与天引きへの影響
2025年度から会社員の給与天引き住民税に影響を与えた主な制度変更として、森林環境税(国税)の本格的な住民税との一体徴収が挙げられる。2024年度より一人年額1,000円が住民税と合わせて徴収されることになったため、ふるさと納税で住民税が減少するはずの2025〜2026年でも、前年より住民税の天引き額が微増して見えるケースがある。
この点を知らずに「控除が効いていないのでは」と誤解する会社員が増えている。森林環境税分の1,000円(年額)は別建てで加算されているため、住民税決定通知書でそれぞれの欄を分けて確認することが重要だ。
また、2025年に一部で議論された定額減税の調整措置(令和6年分の所得税・住民税の特別控除に関する精算処理)も、2026年時点の一部納税者の住民税額に影響を与えている可能性がある。給与明細で住民税額が想定と異なる場合は、会社の給与担当部署または最寄りの市区町村税務窓口への確認を推奨する。
【プロの結論】控除確認で本当に「損をしない」人・見落とすリスクがある人の判断基準
税務の専門家(税理士・FP)の見解を総合すると、ふるさと納税の控除確認において確実に恩恵を把握できている人には共通する習慣がある。それは毎年6月に必ず①給与明細の住民税欄と②住民税決定通知書の寄附金税額控除欄の両方を確認し、差額を記録にとどめておくことだ。
一方で見落とすリスクが高い人のパターンは明確だ。年途中に転職・引っ越し・結婚・出産をした人、住宅ローン控除を初めて適用した人、副業などで確定申告を初めて行った人――これらの変化があった年は税額の変動要因が複数重なり、ふるさと納税の効果が埋没して見えにくくなる。こうした年こそ、通知書の個別項目を丁寧に読み解くか、税理士・FP等の専門家に数分でも相談することで、数万円単位の見落としを防げる。
---【ふるさと納税の控除確認と給与明細】に関するよくある質問(FAQ)
Q1:ふるさと納税の控除は給与明細のどの項目を見ればわかりますか?
A1:給与明細の「住民税」「特別徴収住民税」「市民税・県民税」と記載された欄を確認してください。翌年6月の明細でこの金額が前年より減っていれば、控除が反映されているサインです。ただし昇給などで住民税の計算基礎自体が上がっている場合は金額が増えることもあるため、6月に配布される「住民税決定通知書」の「寄附金税額控除額」欄を必ず照合してください。
Q2:ワンストップ特例を利用しましたが、給与明細の反映はいつになりますか?
A2:ワンストップ特例の申請書が寄附先自治体に1月10日までに届いていれば、翌年(寄附翌年)の6月支給の給与明細から住民税の天引き額が減少します。たとえば2025年中に寄付・申請した場合、給与明細への反映は2026年6月分からです。反映されていない場合は、寄附先自治体に申請書の受理確認を行いましょう。
Q3:住民税決定通知書に「寄附金税額控除」の記載がありません。これは控除されていないということですか?
A3:記載がない場合、①ワンストップ特例の申請書が自治体に届いていない(期限切れ・住所不一致など)、②確定申告でふるさと納税の記載漏れがある、③同年中に確定申告を行ったためワンストップ特例が無効になった、のいずれかが原因として考えられます。まず寄附先自治体に申請受理の有無を問い合わせ、確定申告者は申告書控えを確認してください。
Q4:給与明細でふるさと納税の控除額を正確に計算するにはどうすればよいですか?
A4:最も精密な方法は、住民税決定通知書の「寄附金税額控除額」欄に記載された数値を確認することです。給与明細だけで計算する場合は、6月の住民税天引き額と前年6月の天引き額の差額×12カ月が年間控除総額のおおよその目安になりますが、昇給・扶養変動等の影響が混在するため誤差が出ることがあります。
Q5:2026年に受け取った給与明細で、前年比較しても住民税が増えているのになぜですか?
A5:2024年度から導入された森林環境税(年額1,000円)が住民税と一体徴収されている影響で、ふるさと納税控除があっても前年比で住民税額が増えて見えるケースがあります。また昇給やその他控除の消滅(住宅ローン控除の適用終了など)も原因として考えられます。通知書を見て個別項目で確認することが最善です。
まとめ:給与明細で控除を確認する習慣が、年間数万円の差を生む
ふるさと納税の控除確認において、給与明細はあくまで「入口」だ。6月の住民税欄の変化をチェックすることは最初の手がかりになるが、最終的な正確な確認は住民税決定通知書による照合でしか行えない。この2段階の確認習慣を身につけることが、ふるさと納税を「なんとなくお得な制度」から「確実に機能している節税ツール」へと変える鍵になる。
2026年現在、制度の周知は進んでいる一方で、「申請したから安心」で終わってしまう人は依然として多い。ワンストップ特例申請書の未到達、確定申告との二重申請トラブル、森林環境税導入による金額変動の誤解――こうした落とし穴は毎年新たな被害者を生んでいる。
毎年6月に給与明細と住民税決定通知書をセットで確認する。返礼品を受け取っておしまいにしない。それだけで、ふるさと納税の本来の価値を100%引き出せるはずだ。制度を「正しく使いこなす人」と「なんとなく使っている人」の差は、年収が同じでも年間数万円の実質差になって現れる。2026年の今こそ、確認習慣を整えておきたい。 (出典: ふるさと 納税 控除 確認 給与 明細(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。