「収入」と「所得」の決定的な違い|税金・節税・確定申告で絶対に知っておくべき基礎知識
「年収500万円なのに、なぜこんなに税金が高いのか」「確定申告書に書く"所得金額"って何を書けばいい?」——こうした疑問は、多くの働く人が一度は直面する壁だ。その混乱の根本にあるのが、「収入」と「所得」という2つの概念を同じものとして扱ってしまう誤解である。
実はこの2つ、税法上はまったく別の数字を指す。給与明細・確定申告書・国民健康保険の通知書など、ありとあらゆる公的書類でこの区別は使われており、正しく理解していなければ節税の機会を逃したり、申告ミスで延滞税を課されたりするリスクがある。フリーランスや副業収入を持つ人が増えた2026年の日本では、この知識の重要性はさらに増している。本記事では、税理士が実務で使う考え方をベースに、収入と所得の違いを徹底的にわかりやすく解説する。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は稼ぎの"総額"、「所得」は収入から必要経費や各種控除を引いた"純額"であり、税金・社会保険料はすべて「所得」ベースで計算される。
- 要点2:給与収入から給与所得控除(最低55万円〜最大195万円)を差し引いたものが給与所得で、さらに所得控除を引いた「課税所得」に税率をかけて税額が決まる。
- 要点3:確定申告・住民税・国民健康保険料のすべてで「所得」の正確な把握が節税の鍵になる。特にフリーランス・副業者は経費計上の正確さが手取り額に直結する。
【基礎から理解】「収入」と「所得」——そもそも何が違うのか?
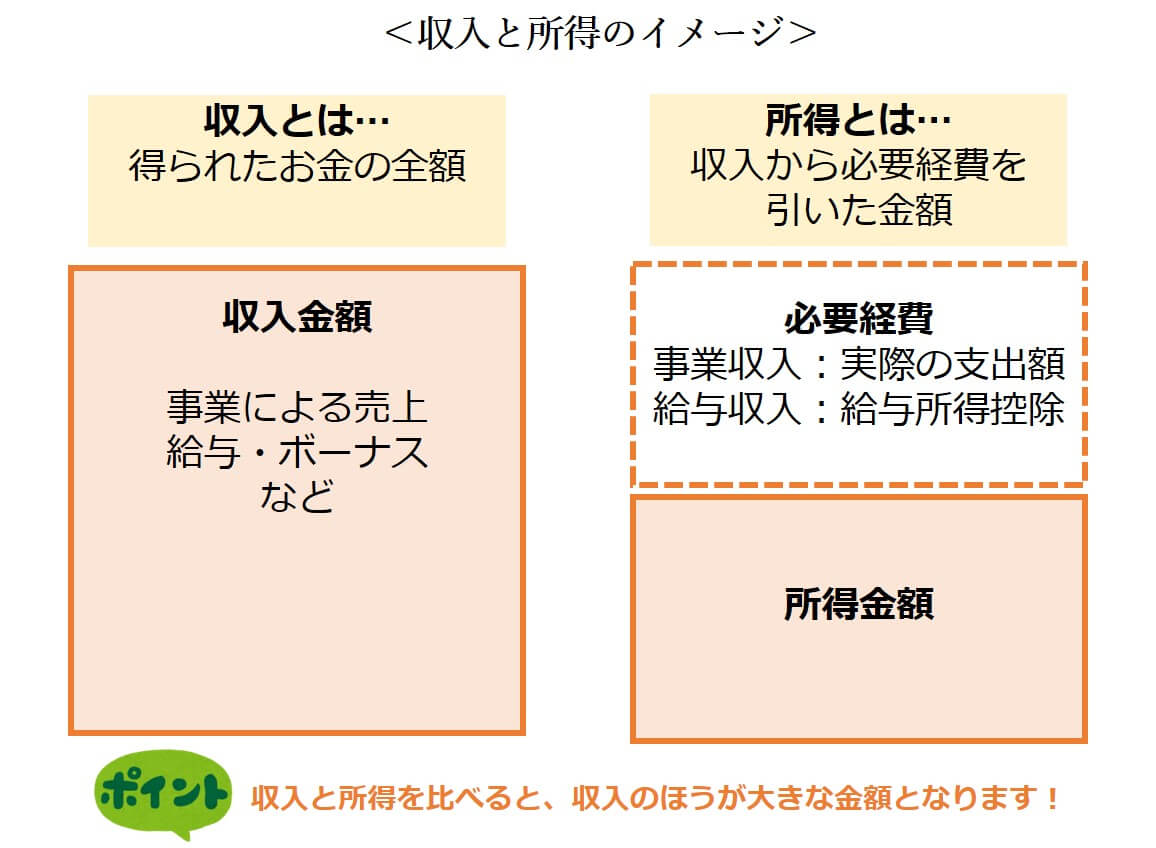
まず最もシンプルな定義から押さえよう。収入(収入金額)とは、ある一定期間に実際に受け取ったお金の総額を指す。給与であれば交通費・賞与も含む総支給額、事業であれば売上の合計額がこれにあたる。一方、所得(所得金額)とは、収入金額からその収入を得るためにかかった「必要経費」や、税法上の「控除額」を差し引いた後の純粋な利益部分だ。
国税庁の所得税法では、収入と所得の関係を以下の式で定義している。
【収入金額 − 必要経費(または控除額)= 所得金額】
日常会話では「収入300万円」「所得300万円」を区別せず使うことが多いが、行政・税務の世界では文字通り別の数字を意味する。例えば年収(給与収入)400万円の会社員であれば、給与所得控除を差し引いた「給与所得」は約276万円前後になる。この段階ですでに約124万円の差が生じているのだ。
【給与収入と給与所得の違い】年収と所得が違う理由を具体的に解説
会社員・パート・アルバイトが最も直接関わる区分が「給与収入」と「給与所得」の違いだ。給与収入とは、雇用主から受け取る給料・賞与・各種手当の合計額——つまりいわゆる「年収」に相当する。これに対して給与所得とは、給与収入から「給与所得控除額」を差し引いた金額のことを言う。
給与所得控除は、会社員が個人事業主とイコールの扱いを受けられるよう、給与収入の中に含まれる「経費相当分」を概算で控除する仕組みだ。国税庁の2026年現行の規定では、以下の速算表が適用される。
| 給与収入(年収)の範囲 | 給与所得控除額の計算式 | 年収400万円の場合の目安 | 編集部コメント |
|---|---|---|---|
| 162.5万円以下 | 一律55万円 | — | パート・アルバイトが中心 |
| 162.5万円超〜180万円以下 | 収入×40% − 10万円 | — | 低収入帯は控除率が高い |
| 180万円超〜360万円以下 | 収入×30% + 8万円 | — | 中所得層に多い区分 |
| 360万円超〜660万円以下 | 収入×20% + 44万円 | 124万円の控除(所得=276万円) | 日本の給与所得者の最多層 |
| 660万円超〜850万円以下 | 収入×10% + 110万円 | — | 高収入でも控除は続く |
| 850万円超(上限なし) | 一律195万円(上限) | — | 高額所得者は上限で頭打ち |
この表からわかるように、年収400万円の会社員であれば、税務上の「給与所得」は276万円となる。住民税や所得税の申告書に「所得金額」として記載すべきなのは、年収の400万円ではなくこの276万円だ。ここを間違える人が非常に多い。
【課税所得の計算方法】所得控除とは何か、手取りとの関係を整理する
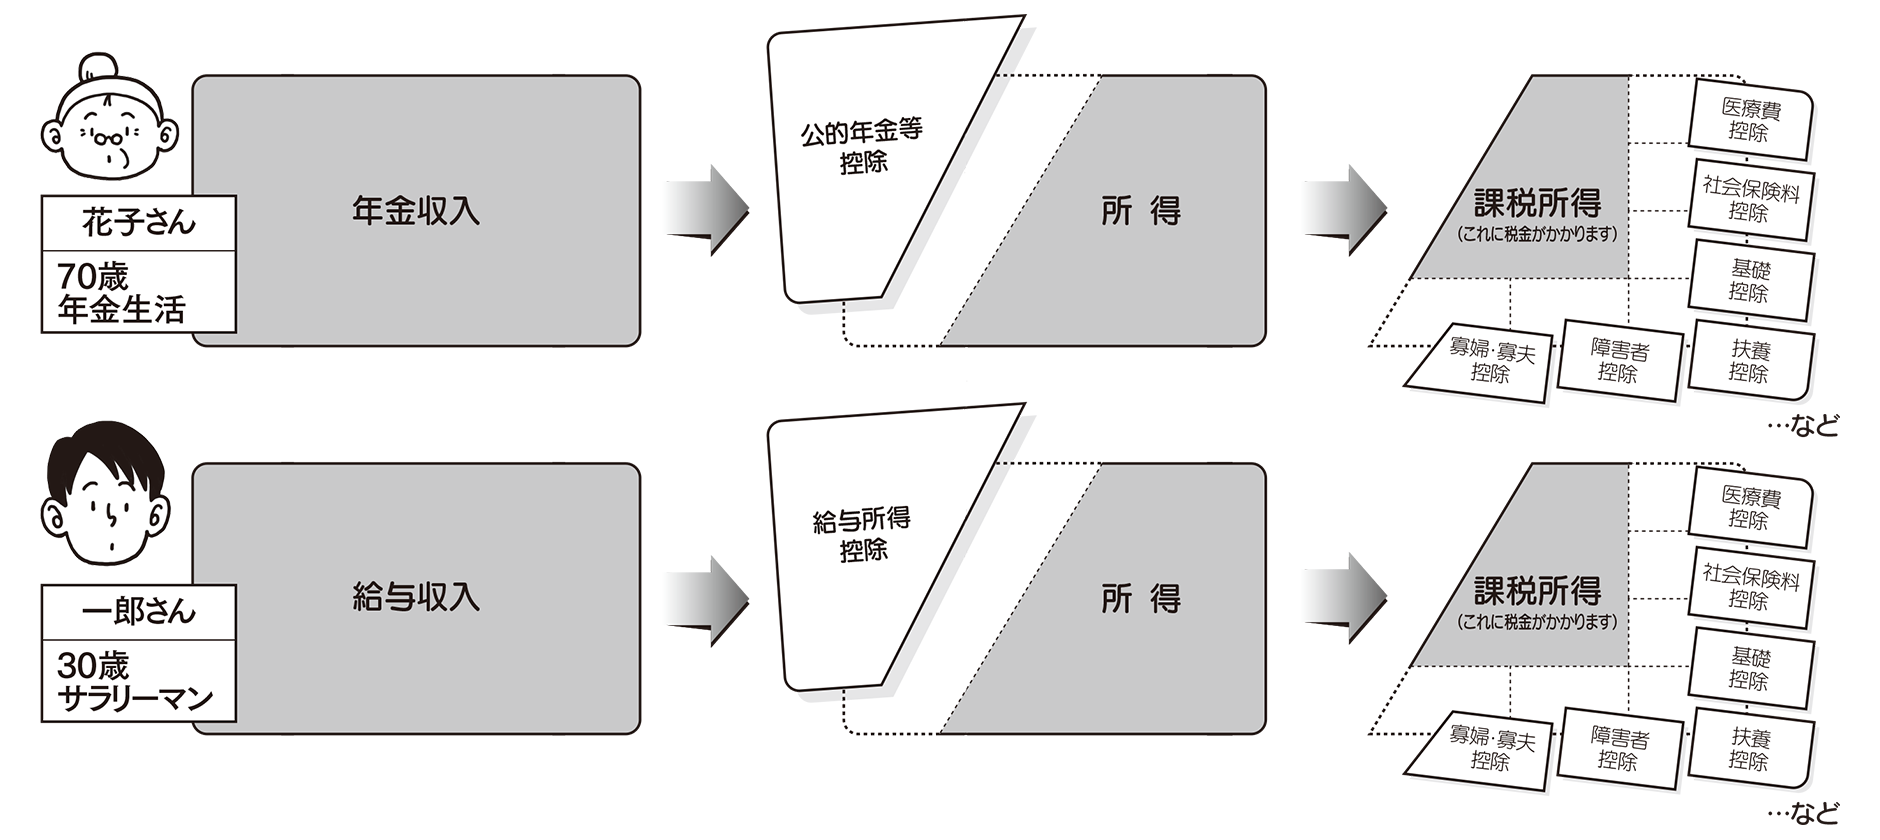
所得の概念はさらに一段深い。給与所得(または事業所得など)が確定しても、そこにすぐ税率をかけるわけではない。そこから「所得控除」を差し引いた「課税所得」が、実際に税率を乗じる計算のベースとなる。
所得控除とは、納税者の個別事情(家族構成・医療費・社会保険料の支払いなど)を税負担に反映させるための制度で、2026年時点で15種類が定められている(基礎控除・配偶者控除・扶養控除・社会保険料控除・医療費控除・生命保険料控除・地震保険料控除・小規模企業共済等掛金控除・寄附金控除など)。
課税所得の計算式をまとめると以下のようになる。
【給与収入 → (給与所得控除を引く)→ 給与所得 → (所得控除を引く)→ 課税所得 → (税率をかける)→ 所得税額】
例えば年収400万円・独身・社会保険料が年間約57万円・基礎控除48万円の場合、課税所得は「276万円(給与所得)− 57万円(社会保険料控除)− 48万円(基礎控除)=171万円」となる。ここに所得税率5%(195万円以下)を適用すると、所得税は約8.55万円だ。年収400万円に素直に5%をかけた20万円と比べると、60%以上も低い。この差こそが「所得控除」の威力であり、節税の核心でもある。
なお、「手取り」はさらに別の概念だ。手取り額とは、給与収入から社会保険料(健康保険・厚生年金・雇用保険)および源泉所得税・住民税を差し引いた"実際に口座に振り込まれる金額"を指す。手取り ≠ 所得であることも押さえておきたい。

【所得の種類一覧】10分類をわかりやすく整理する
所得税法では、「所得」を性質の異なる10種類に分類する。同じ1万円を手にしても、その"稼ぎ方"によって課税方法が異なるのが日本の税体系の特徴だ。
① 利子所得……銀行預金の利子・公社債の利子など。原則20.315%の源泉分離課税。
② 配当所得……株式の配当金など。総合課税か申告分離課税を選択可能。
③ 不動産所得……家賃・地代など不動産の貸付から生じる所得。収入−必要経費で計算。
④ 事業所得……個人事業主・フリーランスの事業から生じる所得(後述)。
⑤ 給与所得……会社員・パートの給料・賞与など。給与所得控除で概算計算。
⑥ 退職所得……退職金。退職所得控除が大きく、税負担が軽い特別な区分。
⑦ 山林所得……山林(立木)の売却益。特殊な計算方法が適用される。
⑧ 譲渡所得……不動産・株式・金融商品などの売却益。保有期間によって税率が異なる。
⑨ 一時所得……懸賞金・生命保険の満期保険金など。2分の1課税の特例あり。
⑩ 雑所得……上記9種類に当てはまらない所得。年金・副業収入・仮想通貨売却益など。
特に注目すべきは⑩の雑所得だ。2022年以降、副業収入が年間300万円以下の場合は原則として雑所得に分類されるという国税庁の方針変更(その後パブリックコメントを経て修正)が話題を呼んだ。副業・フリーランスとして活動する人は、自分の収入がどの区分に該当するかを正確に把握することが節税の第一歩となる。
【フリーランス・事業者向け】事業収入と事業所得の違い、必要経費の正しい計算法
フリーランスや個人事業主にとって、「収入」と「所得」の違いを理解することは死活問題に直結する。事業収入とは売上の総額であり、ここから必要経費を差し引いたものが事業所得だ。
【事業収入(売上)− 必要経費 = 事業所得】
例えばWebデザイナーとして年間300万円の売上がある場合、パソコン・ソフトウェア代・通信費・書籍代・交通費・外注費など事業に直接関連する支出が年間80万円あれば、事業所得は220万円となる。この220万円が所得税・住民税・国民健康保険料の計算ベースになる。売上の300万円にかかるわけではない。
必要経費として認められる主な項目は以下の通りだ。
- 仕入費・外注費:事業の直接コスト
- 地代家賃:事務所家賃、または自宅の事業使用割合分(按分)
- 通信費:携帯・インターネット回線料(事業使用割合分)
- 減価償却費:PC・カメラ・機材など10万円以上の設備の分割計上
- 消耗品費:文房具・プリンターのインクなど
- 交際費・会議費:取引先との飲食(全額が認められるわけではない)
- 研修費・書籍代:業務に関連する学習コスト
「プライベートと事業の按分」が税務調査で最も問われるポイントであり、根拠のある按分比率(例:自宅作業の場合、居室面積÷総面積×12カ月)をきちんと記録しておくことが重要だ。感覚的な按分は、税務署から否認されるリスクがある。
【プロの結論】フリーランスが最初に身につけるべき所得の考え方
フリーランス歴5年以上の税理士が口をそろえて言うのは、「稼いだお金=自分のお金、ではない」という感覚の重要性だ。事業収入300万円のうち、税金・社会保険料として持っていかれる割合は所得控除の活用次第で大きく変わるが、何も対策しなければ手取りは70〜75%程度にとどまることも珍しくない。小規模企業共済(掛金月最大7万円・全額所得控除)やiDeCo(個人型確定拠出年金)の活用は、フリーランスにとって最も効果的な合法的節税手段として知られている。
【確定申告と社会保険料】収入・所得の違いが実生活に与える具体的インパクト
収入と所得の違いは、確定申告書の記載ミスにとどまらず、国民健康保険料・住民税にも直接影響する。ここを正確に理解していないと、実質的な金銭損失につながる。
●確定申告における収入と所得の扱い
確定申告書(第一表)には「収入金額等」と「所得金額等」の欄が別々に設けられている。給与収入のある会社員が副業で年間50万円の雑所得(必要経費10万円差し引き後)を得た場合、「収入金額」欄には50万円、「所得金額」欄には40万円を記載する。この40万円を「20万円超」の所得として確定申告義務が生じるかどうかの判断基準にするのが正しい。収入50万円で判断してはいけない。
●住民税と所得の計算方法
住民税(道府県民税+市区町村民税)は、基本的に前年の所得を基準に計算される。標準税率は所得の10%(均等割を除く)だ。課税所得を下げれば住民税も連動して下がるため、所得控除の最大活用が節税効果に直結する。ふるさと納税(寄附金控除)が住民税の節税として広く活用されているのも、このメカニズムによる。
●社会保険料の計算基準と所得の関係
会社員の健康保険・厚生年金は「標準報酬月額」をベースに計算される。これは給与収入に近い概念で、所得(控除後)ではなく収入ベースで決まる点に注意が必要だ。一方、フリーランス・自営業者が加入する国民健康保険料は、前年の所得(事業所得など)をベースに計算される自治体がほとんど。つまりフリーランスが正確に必要経費を計上して所得を正しく算出することは、翌年の国民健康保険料の削減にも直結する。
【よくある誤解を正す】ネットに広がる「収入=所得」という危険な思い込み
X(旧Twitter)やYahoo!知恵袋では、「年収300万円なら所得税は300万円×5%で15万円払えばいいんですよね?」という投稿が定期的に拡散される。この計算は完全に誤りだが、驚くべきことに年間数千件規模の「いいね」を集める誤情報として定着してしまっていることがある。
正しくは、年収300万円の場合の給与所得は「300万円×30%+8万円=98万円」を差し引いた202万円が給与所得だ。そこから基礎控除48万円・社会保険料控除(約43万円)などを引いた課税所得は約111万円前後となり、税率5%を乗じた所得税は約5.5万円程度になる。300万円×5%の「15万円」と比べると、実際の税負担は3分の1以下だ。
逆に言えば、「所得控除を正しく申告しないと、払わなくてよい税金を余計に払い続けることになる」——これが確定申告における最大の落とし穴だ。特に医療費控除(年間10万円超の医療費支出が対象)や生命保険料控除は、年末調整・確定申告で申告を忘れる人が少なくない。
【収入と所得の違い】に関するよくある質問(FAQ)
Q1:「年収」と「所得」は何が違いますか?
A1:「年収」は1年間に受け取った給与収入の総額(交通費・賞与を含む全支給額)を指すのが一般的です。一方「所得」は年収から給与所得控除を差し引いた後の金額です。年収400万円の会社員なら所得は約276万円となり、さらにそこから所得控除(基礎控除・社会保険料控除など)を引いた「課税所得」が税率計算のベースになります。
Q2:確定申告書の「収入金額」と「所得金額」の欄、それぞれ何を書けばいいですか?
A2:「収入金額」欄には実際に受け取った総額(給与であれば源泉徴収票の支払金額、事業であれば売上総額)を記入します。「所得金額」欄には、そこから給与所得控除または必要経費を差し引いた後の純利益額を記載します。この2つを混同すると税額計算が狂い、場合によっては過少申告として延滞税・加算税の対象になることがあります。
Q3:フリーランスの収入と所得の違いを教えてください。国民健康保険料にも影響しますか?
A3:フリーランスの場合、クライアントから受け取った報酬の合計が「事業収入」、そこから必要経費(通信費・交通費・機材代など)を差し引いた後が「事業所得」です。国民健康保険料は多くの自治体で前年の事業所得を計算基準としているため、正確な経費計上を行い所得を適正に算出することで、翌年の国民健康保険料が大きく変わります。年間経費を50万円多く計上できれば、国民健康保険料は自治体によって数万円単位で異なる場合があります。
Q4:社会保険料は「収入」と「所得」どちらで計算されますか?
A4:異なります。会社員が加入する健康保険・厚生年金の保険料は「標準報酬月額」(給与収入に近い概念)をベースに計算されます。一方、フリーランス・自営業者が加入する国民健康保険料は「前年の所得(収入−必要経費)」をベースに自治体が計算します。つまり、フリーランスは所得を正確に計算することが直接的な保険料の節減につながります。
Q5:所得控除をすべて活用すると、税金はどれくらい下がりますか?
A5:効果は個人の状況によって大きく異なります。一例として、年収500万円の独身フリーランスが小規模企業共済(月7万円・年84万円)とiDeCo(月2.3万円・年27.6万円)を最大活用すると、合計約111.6万円の追加控除が可能です。所得税率20%の場合、単純計算で年間約22万円の節税効果を得られます。住民税(税率10%)の減額と合わせると、合計年間約33万円の節税が実現できる計算です。
まとめ:収入と所得の違いを知ることが、一生涯の節税につながる
「収入」と「所得」の違いは、単なる言葉の定義の問題ではない。税金・社会保険料・確定申告・住民税のすべてが「所得」を軸に設計されている以上、この概念を正確に理解しているかどうかが、年間数万円から数十万円の可処分所得の差を生む。
会社員であれば給与所得控除が自動的に適用されるが、年末調整で漏れやすい医療費控除・ふるさと納税・生命保険料控除などは積極的に申告するべきだ。フリーランスは事業収入と事業所得の違いを正しく理解し、適正な必要経費計上と小規模企業共済・iDeCoの活用によって所得を合法的に圧縮することが最大の節税戦略となる。
2026年以降も税制改正の議論は続いている。基礎控除の見直し(2025年税制改正大綱で引き上げ議論)や、フリーランスに対する社会保険適用拡大の流れも注視が必要だ。「所得の正確な把握」を習慣化する人だけが、制度の恩恵を最大限に享受できる。収入の大きさではなく、所得の賢い管理こそが、長期的な資産形成の土台になる。 (出典: 収入 所得 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。