住民税決定通知書が届いたら必ず確認|ふるさと納税の控除を正しく読む方法
6月になると、会社員の手元に届く一枚の書類がある。「住民税決定通知書(特別徴収税額の決定通知書)」だ。多くの人がサッと目を通してそのまま引き出しの中にしまい込んでしまうが、ふるさと納税を利用した人にとって、この書類は「控除が正しく反映されたか」を確認できる唯一の公式証明書である。見落とすには、あまりにももったいない。
2025年度のふるさと納税寄付総額は過去最高水準を更新し、総務省の集計によれば利用者数は1,000万人を超えたとされる。にもかかわらず、Xや各種SNS上では毎年6月になると「控除されているか確認する方法がわからない」「通知書のどこを見ればいいの?」という声が急増する。本記事では、初心者でも迷わないよう、住民税決定通知書の読み方から寄付金控除額の確認手順、よくある落とし穴まで徹底解説する。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税決定通知書の「税額控除欄(寄付金税額控除)」を見れば、ふるさと納税の控除が反映されているか一目で確認できる。
- 要点2:ワンストップ特例を使った場合と確定申告を使った場合とでは、控除が反映される「欄」が異なるため、どちらの手続きをしたかによって確認箇所が変わる。
- 要点3:控除が反映されていないように見えても、計算方法を正しく理解すれば「実は反映されていた」ケースが多い。まず落ち着いて数字を検証することが重要。
【基本を押さえる】住民税決定通知書とは何か?6月に届く理由
住民税決定通知書は、前年(1月〜12月)の所得をもとに計算された、その年度(6月〜翌年5月)の住民税額を通知する公式書類だ。給与所得者の場合は会社経由で届き、自営業者や個人で確定申告をした方には市区町村から直接郵送される。正式名称は自治体によって若干異なるが、「市民税・県民税特別徴収税額通知書」や「住民税納税通知書」とも呼ばれる。
この書類が毎年6月に届く理由は、住民税が「前年の所得に基づいて翌年度に課税される」仕組みだからだ。2025年1月〜12月に行ったふるさと納税の効果は、2026年6月に届く住民税決定通知書に初めて数字として現れる。つまり2025年度中にふるさと納税を行った方にとって、2026年6月の通知書こそが最初の「答え合わせ」の場となる。
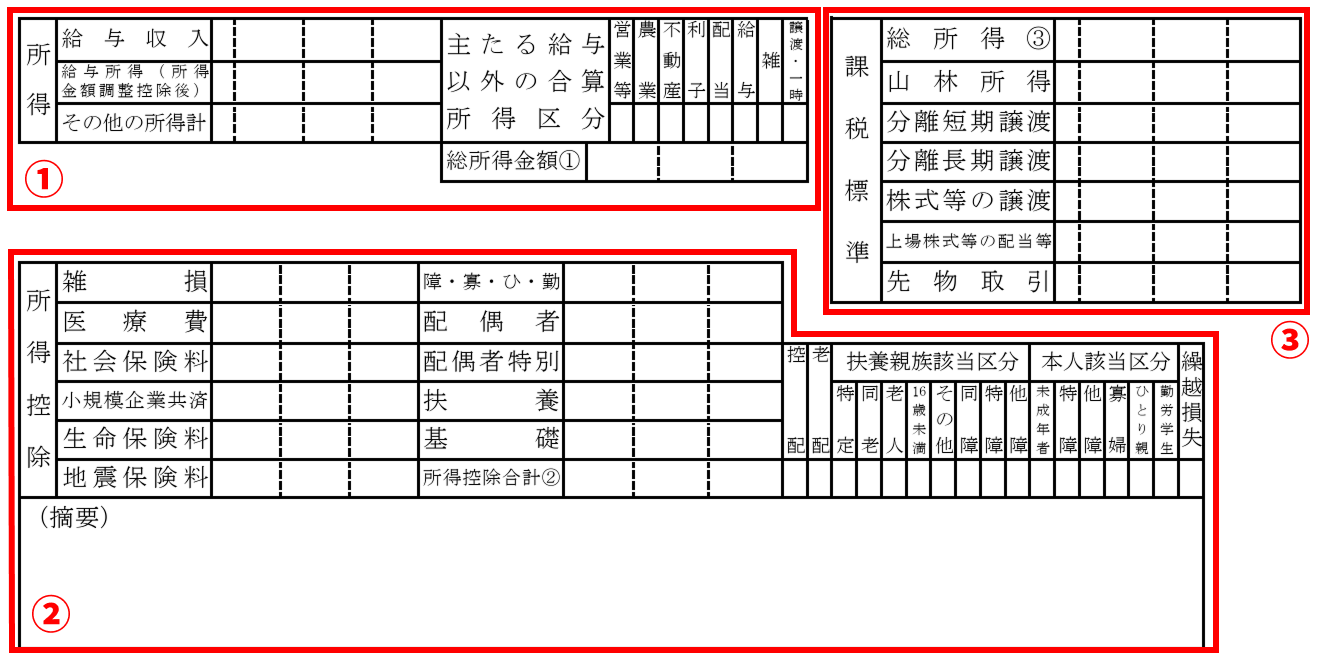
書類の構成は大きく分けて「所得の内訳」「控除の内訳」「税額の内訳」の3ブロックで構成されている。ふるさと納税の控除確認に関係するのは、主に後半ふたつのブロックだ。
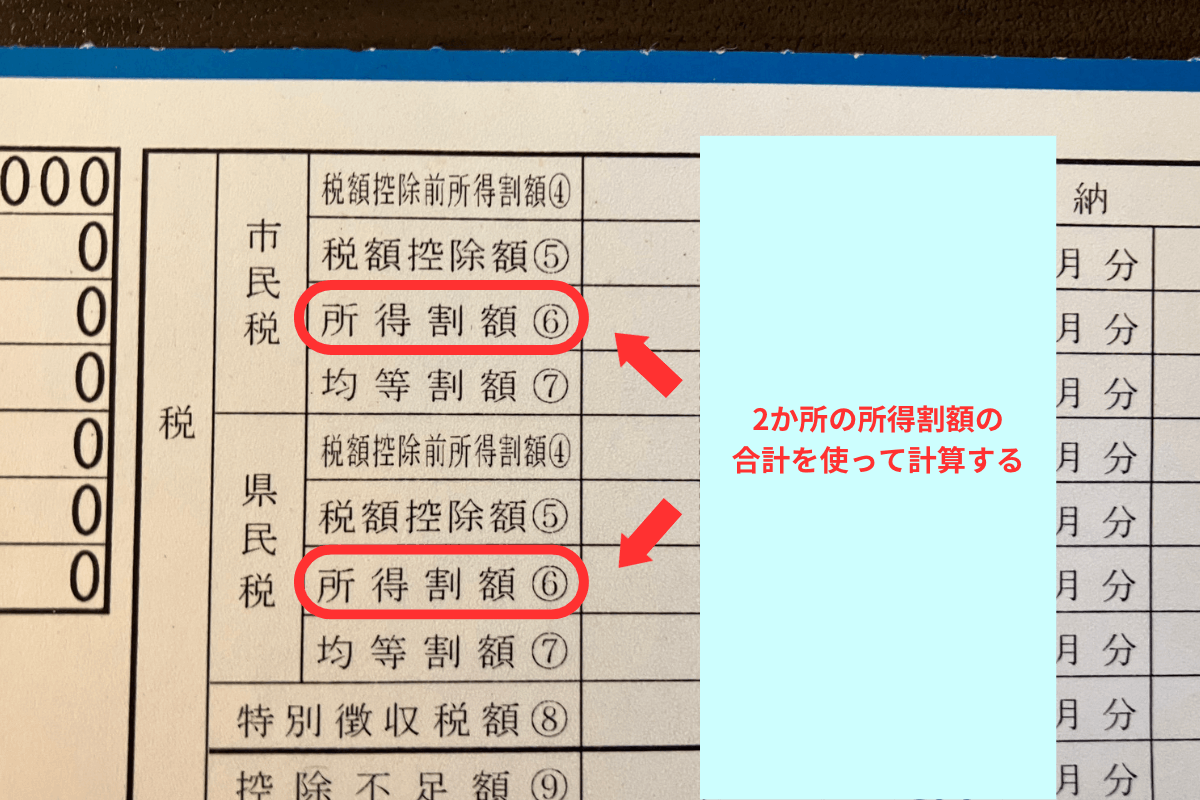
【どこを見る?】ふるさと納税の控除が載っている項目を特定する
通知書を受け取ったとき、真っ先に確認すべき欄は「税額控除」の項目の中にある「寄付金税額控除」だ。この数字がゼロでなければ、ふるさと納税(あるいはその他の寄付金控除)が住民税に反映されている。
ただし、ふるさと納税の控除は住民税の計算上、2段階で処理される点を知っておく必要がある。
まず第1段階として「所得控除」の区分に「寄附金控除」が現れる。これは課税所得を減らす効果で、主に所得税の還付に影響する部分(確定申告利用者のみ)だ。住民税でも基礎的な寄付金の所得控除計算には関係するが、金額のインパクトは小さい。
第2段階として、より重要なのが「税額控除」欄の「寄付金税額控除」(または「寄附金税額控除)だ。ここに記載される金額が、実際に住民税の納税額を直接引き下げた金額を示す。ふるさと納税の主な節税効果はこちらに凝縮されており、2,000円の自己負担を引いた寄付金額のうち約20%がこの税額控除として住民税から差し引かれる。
会社員向けの通知書(特別徴収)では、右側または下部に「税額控除合計」という欄があり、その内訳として「寄附金税額控除」が記載されているフォーマットが多い。自治体によってレイアウトが微妙に異なるため、「寄付」「寄附」「ふるさと」などのキーワードで書類内を探してみてほしい。
【ワンストップ特例を使った場合の確認ポイント】
ワンストップ特例制度(寄付先5自治体以内・確定申告不要の特例)を利用した場合、所得税の還付は発生せず、控除の全額が住民税の税額控除として処理される。通知書上では「寄附金税額控除」の欄に、寄付金額から2,000円を引いた全額がほぼそのまま反映される(所得上限内の場合)。
確認の手順は以下の通り:
①「税額控除」欄の「寄附金税額控除」を見る → ②(寄付合計額 − 2,000円)と比較する → ③概ね一致していれば正常に反映されている。
【確定申告を使った場合の確認ポイント】
確定申告でふるさと納税を申告した場合は、控除が所得税と住民税に分かれて適用される。所得税では還付(源泉徴収税額との差額精算)として反映され、住民税では①所得控除分の税額減額、②住民税からの特例控除の2本立てになる。この場合の「寄附金税額控除」欄は、ワンストップ特例の場合より金額が小さく見えることがあるが、所得税還付との合算で初めて総控除効果が確認できる。
【数字で理解する】ふるさと納税の控除額の計算方法と通知書の照合
「控除されているとは思うけど、金額が正しいかどうか自信がない」という声は非常に多い。以下の計算式を使えば、自分で概算を検証できる。
ワンストップ特例の場合の住民税控除額概算:
寄付金額 − 2,000円 = 住民税から控除される金額(上限内の場合)
例:年間3万円寄付した場合 → 30,000 − 2,000 = 28,000円が「寄附金税額控除」に現れる(おおむね)。
確定申告の場合の住民税控除額概算(特例控除分):
(寄付金額 − 2,000円)× (90% − 所得税率 × 1.021)= 住民税特例控除分
所得税率10%の方の例:(30,000 − 2,000)× (0.9 − 0.10214)= 約22,340円程度が住民税の税額控除に
所得税分の還付は確定申告の精算時(通常2〜3月の申告後1〜2ヶ月以内)に銀行口座に入金されているはずなので、その金額と合算して総控除効果を確認しよう。
| 確認項目 | ワンストップ特例 | 確定申告 | 編集部の注意点 |
|---|---|---|---|
| 通知書で確認する欄 | 税額控除欄「寄附金税額控除」のみ | 所得控除欄+税額控除欄の両方 | 確定申告の場合は所得税還付も合算して確認が必要 |
| 住民税控除額の目安 | 寄付額 − 2,000円 ≒ 全額 | 寄付額 − 2,000円のうち約79〜90%(所得税率により変動) | 残り10〜21%相当は所得税还付として受取済み |
| 控除が反映される時期 | 翌年6月の住民税決定通知書 | 所得税:申告後1〜2ヶ月、住民税:翌年6月 | ワンストップは期限(翌年1月10日必着)を守ることが前提 |
| 寄付先自治体数の上限 | 5自治体まで | 制限なし | 6自治体以上はワンストップ不可、必ず確定申告が必要 |
| 医療費控除との併用 | 不可(医療費控除を使う場合は確定申告が必要となりワンストップ無効) | 可(確定申告で一括処理) | ワンストップ後に確定申告した場合、ワンストップは無効になるため申告書への記載が必須 |
| 控除限度額の目安(年収500万円・独身) | 約61,000円 | 約61,000円(共通) | 限度額は家族構成・他の控除状況により大きく変動する |
【実態検証】「控除されていない」と感じるユーザーの生の声と現場目線で見えた真実
毎年6月になると、X(旧Twitter)や知恵袋、各掲示板には「住民税決定通知書を見たけど、ふるさと納税が反映されていない気がする」という投稿が急増する。2026年6月時点でも同様のトレンドが観測されており、これは毎年繰り返されるパターンだ。
実際にユーザーが混乱する理由として最も多いのが、「税額控除欄が見つからない」「欄の名前が自治体ごとに微妙に違う」という問題だ。例えば、東京都の特別区では「寄附金税額控除」と明記されているが、一部の地方自治体では「税額控除(寄附金)」や「寄附金控除」という表記になっているケースがある。書類のフォーマットは全国統一ではないため、検索した画像と自分の手元の書類が異なって見えることが混乱を生む。
知恵袋やSNSでよく見られる声をまとめると——
「通知書を見たら去年より住民税が下がっていたけど、ふるさと納税のおかげかどうかわからない」(30代・会社員)という困惑は典型的だ。この場合、住民税が前年比で下がっているなら、何らかの控除が効いている証左であり、寄附金税額控除の欄を確認すれば答えが出る。
また「ワンストップ特例の書類を出したのに、通知書に何も書いていない」という声も根強い。これは多くの場合、申請書類の提出が1月10日の期限に間に合わなかった、または書類に不備があって自治体に受理されなかったことが原因だ。2025年1月以降はオンラインでのワンストップ特例申請(マイナポータル連携)が一般化しており、電子申請ではリアルタイムで受付確認が取れるため、こうしたトラブルは減少傾向にある。
一方で、「通知書には控除額が記載されているが、金額が想定より少ない」という声は、ふるさと納税の限度額を超えた寄付をしていた場合に起きやすい。限度額は前年の年収・家族構成・他の控除(住宅ローン控除、医療費控除など)の影響を受けて変動するため、シミュレーターの結果と実際の限度額が異なることがある。
【誤解を正す】「控除されていない」と思い込む前に知るべき盲点
ネット上でよく広まっている誤解のうち、特に根深いものを整理しておく。
誤解①「住民税の金額が変わっていないから控除されていない」
住民税の金額は、所得・扶養・社会保険料などさまざまな要因で変動する。前年から収入が上がっていれば、ふるさと納税の控除があっても住民税の総額が増えることは十分あり得る。重要なのは「住民税の総額」ではなく、「寄附金税額控除」欄に数字が入っているかどうかだ。
誤解②「ワンストップを使ったら所得税の還付もある」
ワンストップ特例を選んだ場合、所得税の還付は一切発生しない。控除の全量は住民税の税額控除に集約される仕組みだ。「所得税が返ってきていないから損をした」という誤解は非常に多いが、これは制度上の正常な動作である。
誤解③「5自治体以内なら絶対ワンストップが使える」
同一年度内に確定申告を行った場合(医療費控除・住宅ローン控除の初年度申告・副業収入の申告など)、ワンストップ特例の効力は自動的に失われる。確定申告書の「寄附金控除」欄にふるさと納税の寄付金額を記載しなければ、控除はゼロになる。これは毎年多くの人がはまる落とし穴で、税理士や各自治体の相談窓口でも頻繁に対応が求められるケースだ。
誤解④「通知書に控除額の記載がなければ市区町村に問い合わせても意味がない」
逆だ。記載がない場合こそ、1)寄付した自治体への入金確認、2)ワンストップ特例の申請到達確認、3)居住地の市区町村税務課への問い合わせ、この3ステップを即座に踏むべきである。発覚が早ければ早いほど、修正の余地が生まれる(ただし過去の課税年度に遡って修正申告できる期限は5年が上限)。

【プロの視点】よくある間違いを防ぐための判断基準と専門家的チェックリスト
【チェックリスト】通知書が届いたらやること
税務の実務経験者や各自治体の住民税担当部署が推奨する確認フローは以下の通りだ。
STEP 1:通知書を受け取ったら、まず「税額控除」または「税額の計算」ブロックを探す。
STEP 2:「寄附金税額控除」「寄付金税額控除」「寄附金控除」のいずれかの欄を特定する。
STEP 3:そこに記載された金額と、(寄付合計 − 2,000円)を比較する。ワンストップ特例の場合はほぼ一致するはず。
STEP 4:金額が著しく少ない、またはゼロの場合は、まず①寄付手続きの完了確認、②ワンストップ申請の受理確認(各寄付サイトのマイページや自治体への問い合わせ)、③確定申告を行った場合は申告書の控えで「寄附金控除」欄を確認。
STEP 5:それでも不明点がある場合は、居住地の市区町村の税務課(住民税担当)に直接問い合わせる。通知書の「問い合わせ先」欄に電話番号または担当部署名が記載されているはずだ。
【ふるさと納税控除の確認が特に重要な人・要注意な人】
以下に該当する方は特に念入りに通知書を確認してほしい。
・年収が前年から大きく変わった人(昇給・転職・副業開始など):控除限度額が変動し、限度額超過が生じやすい。
・住宅ローン控除の初年度に確定申告をした人:ワンストップ特例が無効化されているため、確定申告書にふるさと納税の記載をしたかどうか確認が必須。
・産休・育休取得者:所得が大幅に減少した年は住民税の課税所得が低くなり、ふるさと納税の控除限度額が大幅に下がる。前年の高収入を基準に寄付額を設定していると限度額超過になりやすい。
・年末(11〜12月)にまとめてふるさと納税をした人:入金タイミングと自治体の受付処理が年をまたぐと、翌々年の通知書に反映されるケースが稀にある。寄付受領証明書の日付を必ず確認しよう。
【住民税決定通知書とふるさと納税の見方】に関するよくある質問(FAQ)
Q1:住民税決定通知書はいつ届きますか?会社員と個人事業主で違いますか?
A1:会社員(給与所得者・特別徴収)の場合、毎年5月下旬〜6月上旬に会社経由で配布されます。個人事業主など普通徴収の方は、同時期に市区町村から郵送で届きます。年によって1〜2週間程度の前後はありますが、6月中には手元に届くのが通例です。2026年分(2025年所得分)も同様のスケジュールです。
Q2:ふるさと納税の控除額が思ったより少ない。なぜですか?
A2:主な原因は①限度額を超えた寄付額(超過分は控除されない)、②確定申告を使った場合の所得税還付との分散(所得税分は住民税には現れない)、③他の控除との競合(住宅ローン控除が住民税を大幅に減額している場合、ふるさと納税の特例控除が入り切らないことがある)の3点です。シミュレーターと実績がズレる場合は、担当税務署や自治体の税務課への相談が確実です。
Q3:ワンストップ特例を申請したはずなのに、通知書に控除の記載がありません。どうすればいいですか?
A3:まず①各寄付サイトのマイページで「ワンストップ特例申請書を発送済み」のステータスを確認、②寄付した自治体に申請書が受理されたか電話確認、③その年に確定申告を行っていないか確認(確定申告をすると自動でワンストップが無効化されます)の順で調べてください。申請が届いていなかった場合、原則として翌年3月15日までに確定申告を行えば控除を受けられます(その年度分の修正申告として)。
Q4:住民税決定通知書を紛失してしまいました。再発行できますか?
A4:会社経由で届いた場合は会社の総務部・経理部に相談すると再発行または写しを入手できることがあります。市区町村の税務課に「課税証明書」を申請する方法もあり、これにより税額や控除情報を公式に確認できます(有料の場合が多い)。マイナンバーカードとマイナポータルを活用すれば、オンラインで税情報を確認できる自治体も増えています。
Q5:住宅ローン控除と併用した場合、ふるさと納税の控除は全額受けられますか?
A5:住宅ローン控除(住宅借入金等特別控除)は住民税からも一部控除されます。この額が大きいと、ふるさと納税の特例控除(住民税からの税額控除分)が入り切らないことがあります。特に収入が低めで住宅ローン控除額が大きい方は要注意です。総務省や各ふるさと納税ポータルサイトのシミュレーターでは、住宅ローン控除を加味した限度額計算ができるものもあるので活用を推奨します。
まとめ:通知書を「答え合わせ」として活用し、次の一手を考える
住民税決定通知書は単なる「税額のお知らせ」ではない。ふるさと納税を活用した人にとっては、自分の手続きが正しく完結したかを証明する重要な記録書類でもある。届いたら引き出しにしまい込む前に、まず「税額控除」欄の「寄附金税額控除」の数字を確認する習慣をつけてほしい。
2026年現在、マイナポータルを通じたワンストップ特例のオンライン申請や、電子申告(e-Tax)の普及により、手続きの利便性は大きく向上している。それでも「書類は出したはず」という思い込みによるミスは毎年一定数発生しており、通知書による最終確認はどの時代も欠かせないステップだ。
もし控除が正しく反映されていないことが判明した場合も、焦りは禁物だ。確定申告(更正の請求)には5年間の遡及期間が設けられており、適切な手続きを踏めば過去分の取り戻しが可能なケースもある。まず落ち着いて数字を確認し、不明点があれば居住地の市区町村の税務課か、最寄りの税務署に相談することを強くすすめる。
ふるさと納税は、正しく使えば実質2,000円の自己負担で特産品を受け取りながら節税できる、数少ない合法的な税額圧縮手段だ。その効果を確実に手に入れるための最終確認が、6月に届く一枚の通知書にある。 (出典: 住民 税 決定 通知 書 ふるさと 納税 見方(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。